In breve
- La polizza casa è una multirischio: un insieme di garanzie, non una copertura unica.
- Per maltempo, alluvioni e terremoti spesso servono garanzie dedicate.
- Il punto decisivo è la causa del danno: è lì che si gioca il risarcimento.
Un pacchetto di garanzie
Quella che chiamiamo polizza casa è un contratto multirischio: dentro ci sono più garanzie, ognuna con le sue regole. Le più comuni riguardano l’incendio, i danni da acqua dovuti alla rottura di tubature, il furto e la responsabilità civile verso i vicini.
Maltempo, alluvioni, terremoti
Per grandine, vento e temporali in molti casi va attivata una garanzia specifica. Per alluvioni e terremoti serve sempre una copertura dedicata, che non tutte le compagnie offrono. Chi ha solo la polizza base rischia di scoprirlo il giorno dopo il danno.
Non conta solo che cosa si è rotto, ma perché si è rotto.
La causa decide tutto
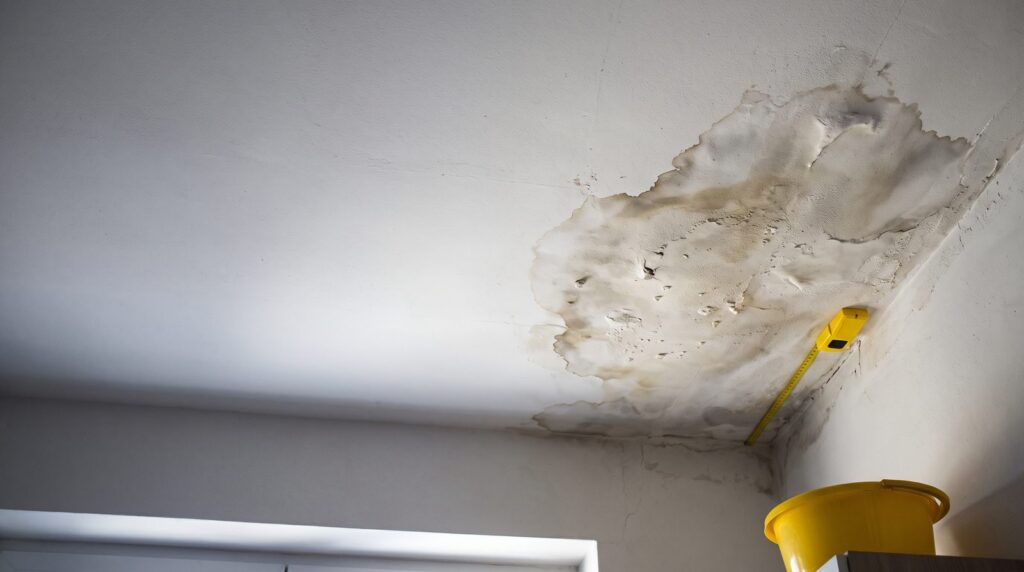
Una macchia d’acqua sul soffitto può nascere da un tubo che si spacca all’improvviso o da un’infiltrazione lenta dal tetto. Per la polizza sono due storie diverse: spesso la prima è coperta, la seconda no, perché legata alla manutenzione. Lo stesso vale per le tegole: una grandinata fa più danni se il tetto era già in cattive condizioni.
È qui che entra il perito: stabilisce la causa del danno, ne misura l’estensione e ne calcola il costo. Ed è qui che si gioca la differenza tra un rimborso pieno e un rifiuto.
Cosa fare oggi, prima che succeda
- Rileggi il set informativo della tua polizza e cerca le parole: eventi atmosferici, acqua condotta, esclusioni.
- Controlla franchigie e scoperti di ogni garanzia.
- Fotografa la casa e gli oggetti di valore: in caso di danno, sono la prima prova.